Domain kommunikationsgruppe.de kaufen?
Wir ziehen mit dem Projekt
kommunikationsgruppe.de um.
Sind Sie am Kauf der Domain
kommunikationsgruppe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunikationsgruppe.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Peha Dialog - Adapter DIALOG - NOVA, reinweißZentralplatte zur Aufnahme von NOVA-Zentralplatten/-Geräten (z. B. D 20.490.xxx LED/2), 55 x 55 mmFarbe: weißRAL-Nummer (ähnlich): 9010Mit Klappdeckel: neinMit Textfeld: neinAbschließbar: neinAbmessungen: sonstige2,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
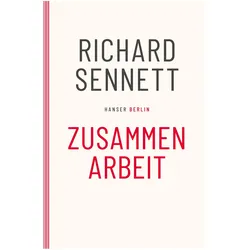
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
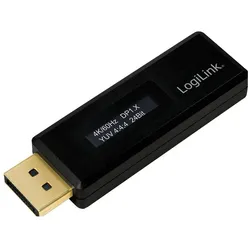
LogiLink DisplayPort Tester fr EDID Information, schwarz, Zubehör NetzwerkDer DisplayPort Tester von LogiLink ermöglicht ein schnelles und einfaches Auslesen der im Monitor gespeicherten EDID-Daten. Angezeigt werden Auflösung, HDCP-Version, Farbraum und das Ergebnis des Link-Trainings.27,49 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Peha Dialog - Adapter DIALOG - NOVA, reinweißZentralplatte zur Aufnahme von NOVA-Zentralplatten/-Geräten (z. B. D 20.490.xxx LED/2), 55 x 55 mmFarbe: weißRAL-Nummer (ähnlich): 9010Mit Klappdeckel: neinMit Textfeld: neinAbschließbar: neinAbmessungen: sonstige2,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit, Teampsychologie, Teamentwicklung, Fachbücher von Florian BeckerErfahren Sie in diesem kompakten Fachbuch, wie Sie Teams erfolgreich zusammenstellen, einsetzen, entwickeln und führen - als Führungskraft, Teammitglied oder zur Vorbereitung darauf! Teams sind in der modernen Wirtschaft allgegenwärtig. Woran liegt es, dass manche Teams Top-Leistungen vollbringen, viele andere aber nicht - und einige auch scheitern? Vor allem: Wie können Sie Ihre Teams zum Erfolg führen? Diplom-Psychologe Prof. Dr. Florian Becker gibt als Experte für Wirtschaftspsychologie mit langjähriger Praxiserfahrung Antworten auf diese Fragen. Gewinnen Sie wertvolles Insider-Wissen aus erster Hand!.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.